A családi adókedvezmény a magzatra is igénybe vehető a várandósság 91. napját magában foglaló hónaptól, egészen a gyermek megszületéséig. A magzat ebben az időszakban kedvezményezett eltartottnak minősül, ezért a kedvezmény összege megegyezik az egy gyermek után járó családi adókedvezménnyel.
A várandósság alatt év közben a kismama és a vele közös háztartásban élő házastársa érvényesítheti a kedvezményt; a vele együtt élő élettárs akkor sem jogosult év közben a magzatra tekintettel, ha ő a vér szerinti apa. Az élettárssal a kismama az év végi személyijövedelemadó-bevallásban megoszthatja a magzatra tekintettel érvényesíthető kedvezményt.
Mit jelent a családi adókedvezmény magzatra?
A családi adókedvezmény a magyar állam által 2011-ben bevezetett összevont adóalapot csökkentő kedvezmény, amelyen keresztül a kormány a magyar családok megélhetését kívánja támogatni. A családi adókedvezmény az összevont adóalapot csökkenti, ezért a jogosultnak kevesebb személyi jövedelemadót kell fizetnie.
Ez azt jelenti, hogy ugyanabból a bruttó fizetésből kevesebb adó kerül levonásra, tehát a kézhez kapott nettó fizetés magasabb lesz. A kedvezményt a személyi jövedelemadóból lehet igénybe venni, vagyis a bruttó fizetésből kevesebb szja-t vonnak le.
A családi kedvezmény nemcsak a már gyermeket nevelőknek jelent könnyebbséget, hanem a várandósság alatt álló családoknak is. A magzat a várandósság időszakában a fogantatásának 91. napjától megszületéséig minősül kedvezményezett eltartottnak.
Mikortól jár a kedvezmény a magzat után?
A családi kedvezményt legkorábban a magzat 91 napos korától igényelhetjük. Az első jogosultsági hónapnak az a hónap minősül, amelyben a várandósság orvosi igazolása alapján a magzat eléri a 91. napos kort.
A várandósság 91. napját magába foglaló hónaptól teljes havi kedvezmény jár, ezért a hónapot nem kell napokra vagy tört hónapra arányosítani. Ha például a várandósság 91. napja augusztus 31-ére esik, akkor már augusztus hónapjára is jár a kedvezmény.
A gyermek születésének hónapjában is jogosultság áll fenn, de ekkor a kedvezmény már a családi pótlékra való jogosultságon alapul. A magzat a megszületését megelőző hónapig minősül kedvezményezett eltartottnak.
Ki veheti igénybe a magzat után?
A kismama
A várandós nő a magzatra tekintettel jogosult családi kedvezményre a várandósság 91. napjától. A várandósság alatt a kismama akkor is igénybe veheti a kedvezményt, ha a gyermek még nem született meg.
A kismama házastársa
A kismamával közös háztartásban élő házastárs, illetve bejegyzett élettárs szintén jogosult lehet a magzatra tekintettel járó családi kedvezmény év közbeni érvényesítésére. A házastársi kapcsolatnak a kedvezmény érvényesítésének időpontjában fenn kell állnia.
A kismama élettársa
A várandós nővel közös háztartásban élő élettárs a várandósság ideje alatt év közben nem jogosult a kedvezményre, még akkor sem, ha ő a magzat vér szerinti apja. A kismama az év végi szja-bevallásban azonban megoszthatja a magzatra tekintettel járó kedvezményt az élettársával.
Magzat esetében közös érvényesítés csak akkor lehetséges, ha házastársi kapcsolat áll fenn a kismama és az apa között. A várandós nővel közös háztartásban élő élettárs a várandósság ideje alatt nem jogosult a kedvezményre, így azt év közben az élettársak nem érvényesíthetik közösen.
Milyen igazolás szükséges?
A magzat után járó családi kedvezmény érvényesítéséhez a terhesgondozást végző orvostól terhesgondozási igazolásra van szükség a várandósság 91. napjának betöltéséről. Az orvosi igazolást nem kell a munkáltatónak átadni, és azt az adóhatóság részére sem kell automatikusan megküldeni.
Az igazolást azonban meg kell őrizni, mert egy esetleges adóhatósági ellenőrzés során kérhetik. Az igazolást az adóbevallás elévülési idejének végéig célszerű megőrizni.
A magzat adóazonosító jellel nem rendelkezhet, ezért a bevallásban a magzat adóazonosító jelét nem kell feltüntetni. Magzat esetében az adóazonosító jel feltüntetése nem szükséges a családi kedvezmény érvényesítése szempontjából.
Mekkora összeg jár a magzat után?
A magzatra járó adókedvezmény összege megegyezik az egy kedvezményezett eltartott után járó családi kedvezménnyel. Az összeg attól függ, hogy a családban összesen hány eltartottat vesznek figyelembe a családi pótlék összegének meghatározásakor.
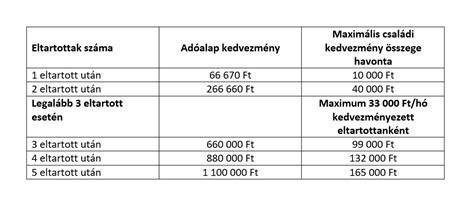
| Eltartottak száma a családban | Adóalap-kedvezmény kedvezményezett eltartottanként havonta | Adóban érvényesíthető havi összeg |
|---|---|---|
| 1 eltartott | 66 670 Ft | 10 000 Ft |
| 2 eltartott | 133 330 Ft | 20 000 Ft |
| 3 vagy több eltartott | 220 000 Ft | 33 000 Ft |
Ha egy gyermeket, illetve a magzatot neveljük vagy várjuk, akkor az adóalap-kedvezmény összege 2025. június 30-ig 66.670 Ft, amiből 15% szja-kedvezményt kapunk. Vagyis 66.670 Ft x 0,15=10.000 Ft.
A családi adókedvezmény összege 2025. június 30-ig egy eltartott esetén havonta 10.000 Ft. Két eltartott esetén kedvezményezett eltartottanként havonta 20.000 Ft, három vagy annál több eltartott esetén pedig kedvezményezett eltartottanként havonta 33.000 Ft érvényesíthető.
| Időszak | 1 eltartott esetén | 2 eltartott esetén | 3 vagy több eltartott esetén |
|---|---|---|---|
| 2025. június 30-ig | 10 000 Ft/hó | 20 000 Ft/hó kedvezményezett eltartottanként | 33 000 Ft/hó kedvezményezett eltartottanként |
| 2025. július 1-jétől | 15 000 Ft/hó | 30 000 Ft/hó kedvezményezett eltartottanként | 49 500 Ft/hó kedvezményezett eltartottanként |
| 2026. január 1-jétől | 20 000 Ft/hó | 40 000 Ft/hó kedvezményezett eltartottanként | 66 000 Ft/hó kedvezményezett eltartottanként |
A gyermekek után járó összegeket a kormány két lépcsőben kívánja megduplázni. Ennek megfelelően 2025. július 1-jétől egy gyermek esetén 15.000 Ft, két gyermek esetén 30.000 Ft, három vagy több gyermek esetén pedig kedvezményezett eltartottanként 49.500 Ft a havi kedvezmény.
Az emelés második fázisára 2026. január 1-jén kerül sor, amikor a családi kedvezmény havi összege egy gyermek esetén 20.000 Ft, két gyermek esetén 40.000 Ft, három vagy több gyermek esetén pedig kedvezményezett eltartottanként 66.000 Ft lesz.
Hogyan számítják ki a magzatra járó kedvezményt?
A családi kedvezmény mértékét az határozza meg, hogy a kedvezményezett hány gyermek után igényelhet családi pótlékot, illetve hány eltartott van, akit a családi pótlék összegének meghatározása során figyelembe vehetnek.
A családi kedvezmény éves érvényesíthető összege az eltartottak számától függően a kedvezményezett eltartottak számának és a jogosultsági hónapoknak a szorzata. A webes bevalláskitöltő felület automatikusan kiszámolja az érvényesíthető családi kedvezmény keretösszegét a korábban megadott adatok alapján.
A jogosultságot havi szinten kell megállapítani, mert a kedvezmény mértéke a jogosultsági hónapok számától, valamint az eltartottak és a kedvezményezett eltartottak számától függ.
Az eltartott és a kedvezményezett eltartott közötti különbség
A családi kedvezmény kizárólag a kedvezményezett eltartottak után jár, a kedvezmény összegét azonban az eltartottak száma is befolyásolja. Ezért fontos megkülönböztetni egymástól a kedvezményezett eltartott és az eltartott fogalmát.
Kedvezményezett eltartott
- Az a gyermek, aki után családi pótlék jár.
- A családi pótlékra saját jogán jogosult gyermek.
- A rokkantsági járadékban részesülő magánszemély.
- A magzat a fogantatás 91. napjától a megszületését megelőző hónapig.
Eltartott
- A kedvezményezett eltartott.
- Az a személy, aki a családi pótlék összegének megállapításánál figyelembe vehető.
- Az a személy, aki figyelembe vehető lenne akkor is, ha a kedvezményezett eltartott után nem családi pótlékot, hanem rokkantsági járadékot folyósítanak.
- Az a személy, aki után családi pótlékot nem állapítanak meg, vagy a családi pótlék összegét a gyermekek száma nem befolyásolja.
Eltartottnak számíthat például az egyetemista vagy főiskolás gyermek is, miközben utána családi pótlék és önálló kedvezményezett eltartotti kedvezmény már nem jár. Ha egy kétgyermekes családban az egyik gyermek megkezdi felsőfokú tanulmányait, attól ő még továbbra is eltartottnak számíthat, ezért a fiatalabb testvér után magasabb összegű kedvezmény vehető igénybe.
Mi történik a gyermek megszületése után?
A gyermek születését követően az apa is jogosult lesz családi kedvezmény érvényesítésére, ha a családi pótlékra vonatkozó feltételek fennállnak. A várandósság alatt azonban a magzatra tekintettel év közben csak a kismama vagy a vele közös háztartásban élő házastársa érvényesítheti a kedvezményt.
A gyermek születésének hónapjában a jogosultság már a családi pótlékra való jogosultságon alapul. A családi kedvezmény addig jár, amíg a gyermek után családi pótlékra való jogosultság áll fenn.
Hogyan igényelhető a családi adókedvezmény?
A családi kedvezmény kétféleképpen érvényesíthető: év közben adóelőleg-nyilatkozattal, vagy utólag az éves személyijövedelemadó-bevallásban. A foglalkoztatottak általában havonta, a munkabérrel együtt kapják meg a kedvezmény hatását, de lehetőség van az éves összeg utólagos érvényesítésére is.
Év közbeni érvényesítés adóelőleg-nyilatkozattal
Az egyik lehetőség, hogy a jogosult év közben adóelőleg-nyilatkozattal jelzi a munkáltatójánál a családi kedvezmény igénybevételét. Ilyenkor a munkáltató a bérszámfejtéskor figyelembe veszi az érvényesíthető családi adókedvezményt, ezért a fizetésből kevesebb szja-t vonnak le.
Az adóelőleg-nyilatkozatot legegyszerűbben a NAV Online Nyomtatványkitöltő Alkalmazásán, az ONYA-n keresztül lehet kitölteni és beküldeni. A nyilatkozat papíralapon is leadható a munkáltatónak vagy a rendszeres bevételt juttató kifizetőnek.
Az ONYA használatához szükség lehet a munkáltató adószámára. A megfelelő nyomtatvány kiválasztása után az adatokat ki kell tölteni, majd az ellenőrzést, mentést és véglegesítést követően be kell küldeni a nyilatkozatot.
A nyilatkozat benyújtásakor körültekintően kell eljárni, mert valótlan nyilatkozat beadása esetén pótlólagos fizetési kötelezettség keletkezhet.
Utólagos érvényesítés az szja-bevallásban
A másik lehetőség, hogy a kedvezményt az éves szja-bevallásban érvényesítik utólag. Ilyenkor a bevalláshoz csatolt nyilatkozatnak tartalmaznia kell a jogosultság jogcímét és az esetleges megosztás tényét.
A bevallásban fel kell tüntetni a gyermekek nevét, adóazonosító jelét, valamint azt, hogy az adóév mely hónapjaiban minősültek eltartottnak vagy kedvezményezett eltartottnak. Magzat esetében a magzat adóazonosító jelét nem kell megadni.
A magánszemély elektronikus azonosítást követően megtekintheti az adóhatóság által készített adóbevallási tervezetet. Ha év közben nem érvényesített családi kedvezményt, akkor a bevallási tervezet ezt nem fogja tartalmazni, ezért a bevallást a szükséges adatokkal ki kell egészíteni.
Ha év közben a magzatra tekintettel nem érvényesítettek családi kedvezményt, hanem csak a már meglévő gyermekekre, a bevallásban lehetőség van a jogosultság korrigálására. Ugyanez igaz akkor is, ha a szülők elváltak, és az adóelőleg-nyilatkozatot nem módosították a gyermek elhelyezésének változása miatt.
Milyen adatok szükségesek a bevalláshoz?
- A családi kedvezményre való jogosultság jogcíme.
- Az eltartottak, illetve a megszületett gyermekek adóazonosító jele.
- Azok a hónapok, amelyekben az eltartott vagy kedvezményezett eltartott státusz fennállt.
- A kedvezmény közös érvényesítésének vagy megosztásának ténye.
- A házastárs vagy élettárs adóazonosító jele, ha megosztás vagy közös érvényesítés történik.
- Az utaláshoz szükséges bankszámlaszám, ha visszaigényelhető adó keletkezik.
A webes bevallási felületen a „gyakori mezők” között megtalálható a „családi kedvezmény” csempe. Ennek kiválasztásával elérhetővé válnak a családi kedvezmény érvényesítéséhez szükséges sorok.
A családi kedvezmény megosztása a házastárssal vagy élettárssal
A családi kedvezmény több jogosult között megosztható, ha a kedvezményezett eltartott után többen is jogosultak a kedvezményre. A kedvezményt a szülők jövedelmének arányában célszerű megosztani, ha külön-külön nem tudnák teljes egészében kihasználni.
Ha a családi kedvezményre több magánszemély jogosult, az adóelőleg-nyilatkozaton és az szja-bevallásban közösen kell nyilatkozniuk a kedvezmény érvényesítéséről akkor is, ha a kedvezmény teljes összegét a jogosultak egyike érvényesíti.
A házastársak közös érvényesítése esetén nem feltétlenül szükséges, hogy a kedvezményt ténylegesen mindketten igénybe vegyék. Az egyik házastárs a teljes összeget is érvényesítheti, de a közös jogosultságot a nyilatkozatban fel kell tüntetni.
Megosztás élettárssal
A várandós nő az év végi szja-bevallásban megoszthatja a magzatra tekintettel járó kedvezményt az élettársával. Év közben azonban a várandós nővel közös háztartásban élő élettárs nem jogosult a magzatra tekintettel járó kedvezményre.
Az év végi megosztásról a bevallásban nyilatkozni kell, és fel kell tüntetni az élettárs adóazonosító jelét, valamint az érintett jogosultsági hónapokat.
Felváltva gondozott gyermek esetén
Azok a különélő szülők, akik a gyermeket azonos időtartamban, felváltva gondozzák, és ennek megfelelően a családi pótlékot fele-fele arányban kapják, a családi kedvezményt is fele-fele arányban vehetik igénybe.
Felváltva gondozott gyermek esetében a családi kedvezmény érvényesíthető összege a gyermeket felváltva gondozó szülők között 50-50 százalékban oszlik meg. Nincs lehetőség arra, hogy a szülők a kedvezményt például 70-30 százalékos arányban vegyék igénybe.
Ha a felváltva gondozás mellett csak az egyik szülő kapja a családi pótlék 100 százalékát, akkor a családi kedvezmény érvényesítésének joga azt a szülőt illeti meg, aki a családi pótlék egészét kapja.
A felváltva gondozott gyermek vér szerinti szüleinek nem kell közös adóelőleg-nyilatkozatot benyújtaniuk, mert a kedvezmény 50-50 százalékát egymástól függetlenül érvényesíthetik. Ha a saját részüket a jelenlegi házastársukkal közösen érvényesítik, akkor a jelenlegi házastársukkal kell közös nyilatkozatot tenniük.
Mi a családi járulékkedvezmény?
A családi járulékkedvezmény a családi adókedvezményt egészíti ki. Akkor vehető igénybe, ha a jogosult a családi kedvezményt nem tudja teljes egészében az összevont adóalapból, illetve az szja-előleg alapjából érvényesíteni.
A családi járulékkedvezmény összege a családi kedvezmény adóalappal vagy adóelőleg-alappal szemben nem érvényesített részének 15 százaléka, de legfeljebb a magánszemély által fizetendő tb-járulék, bizonyos esetekben pedig a nyugdíjjárulék összege.
A családi járulékkedvezményt akkor lehet igénybe venni, ha az szja-törvény alapján jogosultak vagyunk családi kedvezményre, és társadalombiztosítással rendelkezünk. A bruttó fizetésből levonják a 15 százalék személyi jövedelemadót, illetve a 18,5 százalék tb-járulékot.
Ha a családi adókedvezményt az szja-ból nem lehet teljes egészében érvényesíteni, akkor a fennmaradó rész 15 százaléka a járulékokból levonható. A családi járulékkedvezmény igénybevétele nem befolyásolja sem a társadalombiztosítási ellátásokra való jogosultságot, sem az ellátások összegét.
A családi járulékkedvezményt a munkáltató vagy kifizető automatikusan figyelembe veszi, ha a magánszemély az adóelőleg-nyilatkozaton a családi kedvezmény érvényesítéséről nyilatkozik. Az adóelőleg-nyilatkozaton az is kérhető, hogy a munkáltató a járulékkedvezményt ne érvényesítse.
Az adókedvezmények érvényesítésének sorrendje
Ha a szülő egyszerre több adóalap-kedvezményre jogosult, a kedvezményeket meghatározott sorrendben lehet érvényesíteni:
- Négy vagy több gyermeket nevelő anyák kedvezménye.
- 25 év alatti fiatalok kedvezménye.
- 30 év alatti anyák kedvezménye.
- Személyi kedvezmény.
- Első házasok kedvezménye.
- Családi adókedvezmény.
- Családi járulékkedvezmény.
Az első házasok kedvezménye és a családi adókedvezmény egyszerre is igénybe vehető, ha a házasságot a várandósság 91. napja után kötik meg. Ha az első házasok kedvezménye már a gyermekvállalás előtt elkezdődött, akkor a családi kedvezmény jogosultságának kezdetével az előbbi kedvezmény érvényesítése megszűnik.
Milyen jövedelem után használható fel?
Mivel a családi kedvezmény az összevont adóalapot csökkenti, csak olyan jövedelmek után vehető igénybe, amelyek ebbe a körbe tartoznak.
- Nem önálló tevékenységből származó jövedelem, például munkabér vagy adóköteles társadalombiztosítási ellátás.
- Önálló tevékenységből származó jövedelem, például bérbeadásból, őstermelői tevékenységből vagy egyéni vállalkozói tevékenységből származó jövedelem.
- Meghatározott egyéb jövedelmek.
- Az átalányadózást választó egyéni vállalkozó vagy mezőgazdasági tevékenységet végző magánszemély átalányban megállapított jövedelme.
Ha egy adott hónapban fennáll a jogosultság, azt nem befolyásolja, ha a magánszemély abban a hónapban nem szerez összevonás alá eső jövedelmet. Ha például csak az év második felében szerez összevont adóalapba tartozó jövedelmet, akkor az éves bevallásban az összevont adóalapja erejéig egész évre érvényesítheti a kedvezményt, feltéve, hogy a családi pótlékra való jogosultsága egész évben fennállt.
A katás egyéni vállalkozó a katás tevékenységéből származó jövedelem után családi kedvezményt nem érvényesíthet, mert a családi kedvezmény az szja-törvény szerinti összevont adóalapba tartozó jövedelmek után vehető igénybe. Ha azonban a katás egyéni vállalkozó magánszemélyként ingatlant ad bérbe, az ingatlan-bérbeadásból származó jövedelme után érvényesíthet családi kedvezményt.
Meddig jár a családi kedvezmény?
A családi adókedvezmény alapesetben a gyermek 16 éves koráig jár, majd továbbra is igénybe vehető, ha a gyermek nappali tagozatos köznevelési intézményben tanul tovább, például középiskolában vagy szakiskolában.
A felsőoktatásban tanuló fiatal után családi pótlék és önálló családi adókedvezmény már nem jár. Az egyetemista vagy főiskolás gyermek azonban bizonyos esetekben továbbra is eltartottnak számíthat, ezért a fiatalabb testvér után magasabb összegű kedvezmény vehető igénybe.
Ha egy kétgyermekes családban az egyik gyermek megkezdi felsőfokú tanulmányait, utána a kedvezmény megszűnik, de ő eltartottként továbbra is figyelembe vehető. Így a kisebb, kedvezményezett eltartott gyermek után továbbra is a két eltartotthoz kapcsolódó magasabb kedvezményi összeg lehet irányadó.
Visszamenőleg igényelhető-e?
Az elmaradt családi adókedvezmény visszamenőleg is igényelhető, ha korábban valamilyen okból nem használták ki. Erre öt évig, vagyis az általános elévülési határidő lejártáig van lehetőség.
Utólag azonban csak akkora kedvezmény igényelhető, amennyire az érintett évben jogosultság állt fenn. A támogatás összegének időközben történt növekedése a visszamenőleges igénylésnél nem alkalmazható.
Ha a munkáltató a jogosultsági hónapban technikai okból nem vette figyelembe a magzatra járó kedvezményt, az elmaradt összeg az éves szja-bevallásban érvényesíthető.
Példa a magzatra járó kedvezményre
Tegyük fel, hogy a várandósság 91. napja egy adott hónapban következik be, és a kismama rendelkezik az orvosi igazolással. Ettől a hónaptól kezdve a magzat kedvezményezett eltartottnak minősül.
Ha a családban a magzat az egyetlen eltartott, akkor 2025. június 30-ig havonta 66 670 forinttal csökkenthető az összevont adóalap, ami 10 000 forint szja-megtakarítást jelent. 2025. július 1-jétől ugyanez 15 000 forint, 2026. január 1-jétől pedig 20 000 forint havi adóban kifejezett kedvezményt jelent.
Ha a családban már van egy gyermek, és a magzat is kedvezményezett eltartottá válik, akkor két kedvezményezett eltartott után lehet igénybe venni a kedvezményt. Ebben az esetben a kedvezmény mértéke az adott időszakra vonatkozó két eltartottas összeg szerint alakul.
Mi történik, ha a munkáltató nem számolja el időben?
Előfordulhat, hogy a 91. nap teljesülésekor a munkáltató bérszámfejtése már lezárta az adott hónapot, ezért a kedvezményt csak a következő havi munkabérben veszik figyelembe. Az is előfordulhat, hogy a munkáltató tévesen úgy ítéli meg, hogy a kedvezmény csak a következő hónaptól jár.
A jogosultság kezdő hónapja azonban az a hónap, amelyben a magzat a várandósság orvosi igazolása alapján eléri a 91. napot. Az elmaradt havi kedvezmény az éves szja-bevallásban utólag érvényesíthető.
NAV-kalkulátor és bevallási segítség
A Nemzeti Adó- és Vámhivatal oldalán megtalálható családi adókedvezmény-kalkulátorok segítséget nyújtanak a családi kedvezmény és a családi járulékkedvezmény kiszámításához. Néhány adat megadását követően a saját élethelyzetre vonatkozóan részletesebben megállapítható, hogy mekkora személyijövedelemadó-kedvezmény érvényesíthető.
A NAV által készített Kedvezmények példatára további élethelyzetekre is tartalmaz számításokat. A bevallás kitöltésekor különösen a jogosultsági hónapokra, a kedvezményezett eltartottak számára, a házastárssal vagy élettárssal történő megosztásra, valamint a magzat adóazonosító jelének mellőzésére kell figyelni.
Kedvezmények érvényesítése az szja-bevallásban - Családi kedvezmény - MKVKOK INFORMÁCIÓS VIDEÓK
tags: #csalasi #adokedvezmeny #magzatra